Mobile Banking UniCredit
- 75.97KRecensioni
- 4,6
- Sviluppatore
- UniCredit S.p.A.
- Rilasciato
- 3 ago 2011
Screenshot
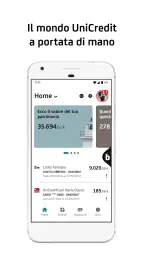
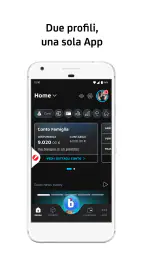
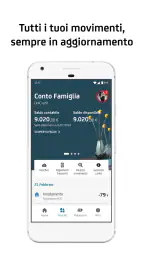
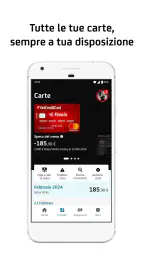
Gestire il conto dallo smartphone può essere comodo, ma solo quando l’app rende rapide le operazioni quotidiane senza trasformare ogni controllo in una piccola ricerca. Ho provato Mobile Banking UniCredit con questo criterio: non mi sono fermato alla schermata del saldo, ma ho considerato il modo in cui si controllano i movimenti, si seguono i rapporti bancari e si affrontano le operazioni ricorrenti. La mia impressione è quella di uno strumento pensato soprattutto per chi ha già un rapporto con UniCredit e vuole portare sul telefono le attività che normalmente svolgerebbe da una filiale o dall’home banking.
L’app appartiene alla categoria finanza, è sviluppata da UniCredit S.p.A. ed è disponibile gratuitamente. Il suo pubblico è ampio: il negozio mostra oltre cinque milioni di installazioni, una media di 4,6 su 5 e più di cinquecentomila valutazioni. Sono numeri che fanno capire quanto sia diventata una porta d’accesso abituale ai servizi bancari UniCredit, anche se la popolarità non sostituisce una verifica personale del modo in cui si adatta alle proprie esigenze.
Il flusso quotidiano che funziona meglio
Il percorso più naturale parte dall’accesso e arriva al controllo dei rapporti bancari. Io la userei innanzitutto per verificare il saldo, leggere gli ultimi movimenti e capire rapidamente se un’uscita già prevista è stata contabilizzata. Questo è il suo ruolo più convincente: avere una fotografia aggiornata della situazione senza dover aprire un computer o cercare una ricevuta cartacea.
La schermata iniziale va letta con calma, soprattutto se si possiedono più rapporti o più prodotti collegati. Il saldo è utile per una decisione immediata, ma non racconta sempre tutta la storia: per capire quanto denaro sia realmente disponibile conviene entrare nei dettagli e distinguere le operazioni già registrate da quelle che si stanno ancora riflettendo sul conto. È un’abitudine semplice, ma evita di confondere una cifra momentanea con il budget effettivamente utilizzabile.
Per me il controllo dei movimenti è più importante del semplice saldo. Quando cerco un pagamento, non mi limito a scorrere velocemente l’elenco: apro la singola voce e controllo data, descrizione e importo. Questo passaggio è particolarmente utile dopo una spesa fatta con carta o quando si vuole verificare se un addebito ricorrente è stato eseguito. L’elenco serve a orientarsi; il dettaglio serve a prendere una decisione.
Un caso realistico è quello di una mattina prima di uscire: controllo il conto, verifico che l’accredito atteso sia visibile e guardo gli ultimi addebiti per capire quanto posso spendere durante la giornata. Se noto un importo che non riconosco, non cerco di ricostruire tutto dalla memoria. Apro il movimento, confronto la descrizione con la ricevuta o con l’esercente e solo dopo valuto il da farsi. Questa sequenza riduce gli errori e rende l’app più utile di una semplice notifica del saldo.
Chi usa il telefono per pagare bollette, trasferire denaro o gestire operazioni bancarie troverà un ambiente più pratico rispetto alla filiale, ma deve entrare nell’app con un obiettivo preciso. Il mobile banking dà il meglio quando si sa già cosa controllare. Se invece si naviga senza familiarità con i nomi dei rapporti, le causali o i passaggi di conferma, il rischio è fermarsi a metà e dover ripetere l’operazione.
La versione attuale indicata per l’app è la 3.76.0 e il requisito minimo è iOS o Android 9, a seconda del dispositivo utilizzato. È un dettaglio importante per chi conserva uno smartphone datato: prima di organizzare tutta la propria gestione bancaria sul telefono, controllerei che il sistema operativo sia compatibile e che il dispositivo riceva ancora aggiornamenti. Per un’app finanziaria, la stabilità dell’ambiente conta quanto la comodità dell’interfaccia.
Le impostazioni da controllare subito
Il primo consiglio pratico è non iniziare dalle operazioni, ma dalle impostazioni disponibili. In un’app bancaria le preferenze influenzano il modo in cui si ricevono avvisi, si confermano le attività e si protegge l’accesso. Non cambierei tutto alla cieca: partirei dalle notifiche e sceglierei quelle che aiutano davvero a seguire il conto senza riempire il telefono di messaggi irrilevanti.
Le notifiche hanno valore quando diventano un controllo anticipato, non quando sostituiscono la lettura dei movimenti. Se ricevo un avviso per un’operazione, lo considero un segnale da verificare nell’app, non una prova sufficiente per ignorare il dettaglio. La combinazione più prudente è questa: notifica per accorgersi rapidamente di qualcosa, movimento aperto nell’app per confermare cosa sia successo.
Controllerei anche il metodo di accesso e le modalità di conferma richieste dal dispositivo. La comodità dello sblocco rapido è utile nelle verifiche frequenti, ma non deve spingere a lasciare il telefono incustodito o a condividere il codice con altre persone. Il mio approccio è mantenere attive le protezioni disponibili e usare l’autenticazione biometrica solo su un dispositivo personale, protetto da un buon blocco schermo.
Un’altra impostazione da non trascurare riguarda il dispositivo stesso. Aggiornamenti del sistema, blocco automatico e applicazioni installate incidono sulla sicurezza complessiva più di quanto sembri. Mobile Banking UniCredit può essere ben progettata, ma nessuna app bancaria può compensare un telefono sbloccato lasciato sul tavolo o un sistema operativo trascurato per mesi.
Prima di confermare un’operazione, leggerei sempre la schermata riepilogativa. È il punto in cui controllare destinatario, importo e causale, evitando di affidarsi alla memoria o alla compilazione automatica. Questo è uno dei passaggi che gli utenti esperti trasformano in una regola fissa: mai confermare un trasferimento senza rileggere il riepilogo finale.
Per chi cambia telefono, il passaggio non dovrebbe essere improvvisato. Terrei a portata di mano i metodi necessari per riconoscere il nuovo dispositivo e non eliminerei il vecchio finché non avrei verificato l’accesso sul nuovo. È un piccolo accorgimento organizzativo, ma può evitare di trovarsi fuori dall’app proprio quando serve controllare un pagamento urgente.
Abitudini che rendono l’uso più rapido
Dopo qualche giorno di utilizzo, la velocità non dipende tanto dal toccare più rapidamente lo schermo quanto dal ripetere sempre lo stesso percorso. Io dividerei le attività in tre gruppi: controlli veloci, operazioni da verificare con attenzione e controlli periodici. Il saldo e gli ultimi movimenti appartengono al primo gruppo; un nuovo pagamento al secondo; la revisione delle spese al terzo.
Per i controlli veloci conviene aprire l’app con una domanda precisa: “È arrivato l’accredito?”, “È passato quell’addebito?” oppure “Quanto ho speso dall’ultima verifica?”. Questo evita di scorrere senza scopo e riduce il tempo passato davanti allo schermo. La domanda guida è una scorciatoia mentale più affidabile di qualsiasi gesto frettoloso.
Per le operazioni più delicate, preparerei prima le informazioni fuori dall’app: dati del destinatario, importo e causale. In questo modo il telefono serve a eseguire e confermare, non a cercare contemporaneamente ricevute, messaggi e appunti. È una procedura particolarmente utile quando si deve pagare una fattura o inviare denaro mentre si è fuori casa.
Un secondo schema efficace è controllare i movimenti in momenti stabiliti, invece di aprire l’app in modo compulsivo. Per esempio, si può fare una verifica dopo gli acquisti principali e una revisione più completa alla fine della settimana. Non serve trasformare il conto in un foglio di calcolo: basta riconoscere le uscite insolite, distinguere le spese ricorrenti e capire se il saldo sta seguendo le proprie aspettative.
Quando una descrizione è poco chiara, non la archivierei mentalmente come “da vedere dopo” senza una traccia. Prenderei nota dell’esercente o della data e tornerei sul movimento con la ricevuta davanti. Questo metodo è più efficace del semplice scorrimento perché crea un collegamento tra il dato bancario e la spesa reale, soprattutto per acquisti effettuati online o tramite servizi con addebiti periodici.
Un’abitudine avanzata, ma concreta, è separare il controllo dell’operazione dalla valutazione del budget. Prima verifico che il movimento sia corretto; poi considero se quella spesa rientra nel piano personale. Mescolare le due domande può generare confusione: un addebito può essere perfettamente legittimo ma comunque troppo alto per quel mese, oppure può sembrare piccolo ma risultare non riconosciuto.
Rispetto all’home banking da computer, il vantaggio principale è la disponibilità immediata. Rispetto alla filiale, il vantaggio è la libertà di controllare il conto senza orari o spostamenti. Tuttavia, il computer resta più comodo quando devo confrontare molti movimenti, conservare documenti o lavorare con più finestre aperte. Non considero quindi lo smartphone un sostituto assoluto: è il punto migliore per le decisioni rapide, non necessariamente per ogni attività bancaria complessa.
Dove servono prudenza e limiti realistici
Il limite più evidente è legato alla natura stessa del mobile banking: lo schermo piccolo favorisce la rapidità, ma non sempre la comprensione. Se devo analizzare una lunga sequenza di movimenti o ricostruire una spesa distribuita su più settimane, preferisco un ambiente più ampio. L’app resta utile come punto di partenza, mentre un controllo approfondito può richiedere un altro canale.
Un secondo limite riguarda la dipendenza dal telefono. Batteria scarica, connessione instabile o dispositivo non disponibile possono rendere scomoda un’operazione urgente. Per questo non userei l’app come unico archivio mentale delle informazioni bancarie: conserverei le ricevute importanti e saprei dove recuperare i riferimenti necessari anche senza aprire immediatamente l’app.
La gratuità è un vantaggio evidente per chi vuole gestire il rapporto bancario dal telefono, ma non va confusa con l’assenza di costi legati ai servizi bancari. L’app è il canale di accesso; eventuali condizioni economiche dipendono dal rapporto e dall’operazione specifica. Prima di confermare un’attività che non si conosce bene, leggerei sempre le informazioni mostrate nel percorso e nei documenti del proprio conto.
Non la consiglierei come scelta principale a chi non ha un rapporto UniCredit o cerca un’app indipendente per riunire conti di banche diverse. Il suo valore nasce dal collegamento con i servizi UniCredit, quindi un utente che desidera una visione aggregata di più istituti potrebbe preferire uno strumento progettato proprio per quel tipo di confronto. Allo stesso modo, chi vuole soltanto tenere un budget personale senza operare sul conto troverà più adatta un’app di gestione delle spese.
La classificazione PEGI 3 indica un’applicazione adatta a un pubblico molto ampio, ma questo non significa che sia pensata per essere usata senza supervisione nelle decisioni finanziarie. Un ragazzo può trovarla semplice da aprire, mentre la responsabilità di autorizzare pagamenti e proteggere le credenziali resta una questione da affrontare con attenzione in famiglia.
Il numero di recensioni, superiore a settantamila, e la media elevata suggeriscono un’esperienza apprezzata da molti utenti, ma io non userei quelle valutazioni per decidere automaticamente. Le esigenze cambiano: chi compie solo controlli del saldo può essere soddisfatto, mentre chi necessita di funzioni molto articolate o di un quadro multi-banca dovrebbe valutare il proprio caso concreto.
Il mio giudizio dopo averne definito un metodo
Mobile Banking UniCredit mi convince soprattutto quando viene usata come strumento disciplinato: accesso protetto, controllo del dettaglio, conferma riletta e verifiche svolte con una certa regolarità. La differenza tra un’esperienza ordinata e una frustrante non sta soltanto nell’interfaccia, ma nel modo in cui si prepara ogni operazione. Con una routine chiara, l’app riduce davvero la necessità di ricorrere al computer per le attività più comuni.
Non la definirei però una soluzione universale. È adatta a chi ha già un rapporto UniCredit, usa spesso lo smartphone e vuole controllare il conto mentre si trova fuori casa. È meno indicata per chi preferisce gestire tutto da desktop, per chi ha bisogno di confrontare più banche in un’unica vista o per chi cerca soprattutto strumenti di analisi del budget personale.
Il mio consiglio finale è di installarla e configurarla con calma, senza iniziare da un’operazione urgente. Prima controllerei l’accesso, le notifiche e il modo in cui vengono presentati i rapporti; poi farei una semplice verifica dei movimenti; solo dopo passerei a un’attività più importante. Questo ordine permette di capire il linguaggio dell’app e di evitare errori quando si dovrà agire rapidamente.
In sintesi, Mobile Banking UniCredit è una scelta solida per trasformare il telefono nel punto di controllo quotidiano del proprio rapporto bancario. Non sostituisce ogni possibile canale e non elimina la necessità di leggere con attenzione ciò che si sta autorizzando, ma offre un percorso pratico per saldo, movimenti e gestione corrente. Se si abbina l’app a notifiche ben scelte, controlli ripetibili e una rilettura sistematica dei riepiloghi, il suo valore va oltre la semplice consultazione: diventa una piccola routine finanziaria, rapida ma consapevole.
Lo sviluppatore UniCredit S.p.A. mantiene così un’app orientata all’uso quotidiano, disponibile senza costo e compatibile con dispositivi che utilizzano almeno Android o iOS 9. La mia valutazione resta positiva, con una condizione precisa: usarla come strumento operativo per il proprio rapporto UniCredit, non come sostituto di un budget completo, di un archivio documentale o di una piattaforma per più banche.
In evidenza
- Gestione completa di conti
- carte
- bonifici e pagamenti dall’app.
- Accesso rapido tramite impronta digitale o riconoscimento facciale.
- Notifiche utili per monitorare movimenti e operazioni in tempo reale.
- Possibilità di bloccare e sbloccare le carte direttamente dall’app.
- Ricerca degli sportelli e delle filiali UniCredit nelle vicinanze.
Limitazioni
- Alcune funzioni richiedono una connessione internet stabile.
- La configurazione iniziale può risultare complessa per i nuovi utenti.
- Gli aggiornamenti possono modificare spesso la disposizione dei menu.
- L’assistenza non è sempre immediata per problemi urgenti.
- Compatibilità e funzioni possono variare in base al dispositivo utilizzato.
Domande frequenti
Che cos’è Mobile Banking UniCredit e quali servizi offre?
Mobile Banking UniCredit è l’app ufficiale che consente ai clienti di gestire il conto direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, pagare bollettini e MAV, gestire carte, verificare le notifiche e consultare documenti bancari. Le funzioni disponibili possono variare in base al tipo di conto, ai prodotti attivi e agli aggiornamenti dell’applicazione.
Come si effettua l’accesso all’app Mobile Banking UniCredit?
Per utilizzare l’app è necessario essere clienti UniCredit e avere le credenziali dei servizi di banca online attive. Dopo l’installazione, l’app guida nella configurazione iniziale e può richiedere una verifica dell’identità e l’associazione del dispositivo. In base alle impostazioni personali, l’accesso può avvenire tramite codice, impronta digitale o riconoscimento facciale. Non bisogna mai condividere credenziali, codici dispositivi o codici di autorizzazione.
L’app Mobile Banking UniCredit è sicura per effettuare operazioni bancarie?
L’app utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni, inclusi codici personali e, sui dispositivi compatibili, dati biometrici. La sicurezza dipende anche dal comportamento dell’utente: è importante installare l’app solo dagli store ufficiali, mantenere aggiornati sistema e applicazione, evitare reti Wi-Fi pubbliche non protette e controllare sempre beneficiario e importo prima di confermare un’operazione.
È possibile bloccare o gestire le carte tramite Mobile Banking UniCredit?
Sì, l’app permette generalmente di visualizzare le carte collegate, controllare disponibilità e movimenti e accedere a funzioni di gestione, che possono includere il blocco temporaneo o la segnalazione di una carta smarrita. Le opzioni possono cambiare in base alla carta posseduta e al profilo del cliente. In caso di furto o utilizzo sospetto, è consigliabile agire immediatamente e contattare UniCredit attraverso i canali ufficiali.
Mobile Banking UniCredit è gratuita e su quali dispositivi può essere installata?
L’applicazione può essere scaricata gratuitamente dagli store ufficiali per dispositivi Android e iOS compatibili, ma l’eventuale costo dipende dal piano telefonico, dalla connessione dati e dalle condizioni del conto o dei servizi bancari utilizzati. Prima del download è opportuno verificare i requisiti minimi, lo spazio disponibile e la versione del sistema operativo. Alcune operazioni, come bonifici o pagamenti, potrebbero prevedere commissioni secondo il contratto bancario.


